25Δ Risk Reversal, скью и улыбка волатильности (Deribit)
25Δ Risk Reversal (RR) измеряет перекос подразумеваемой волатильности между 25-дельта call и put — то есть цену, которую рынок платит за хвостовой риск. Ниже: формула, как читать знак, как мы считаем RR по биржам и как связка RR + GEX помогает торговать.
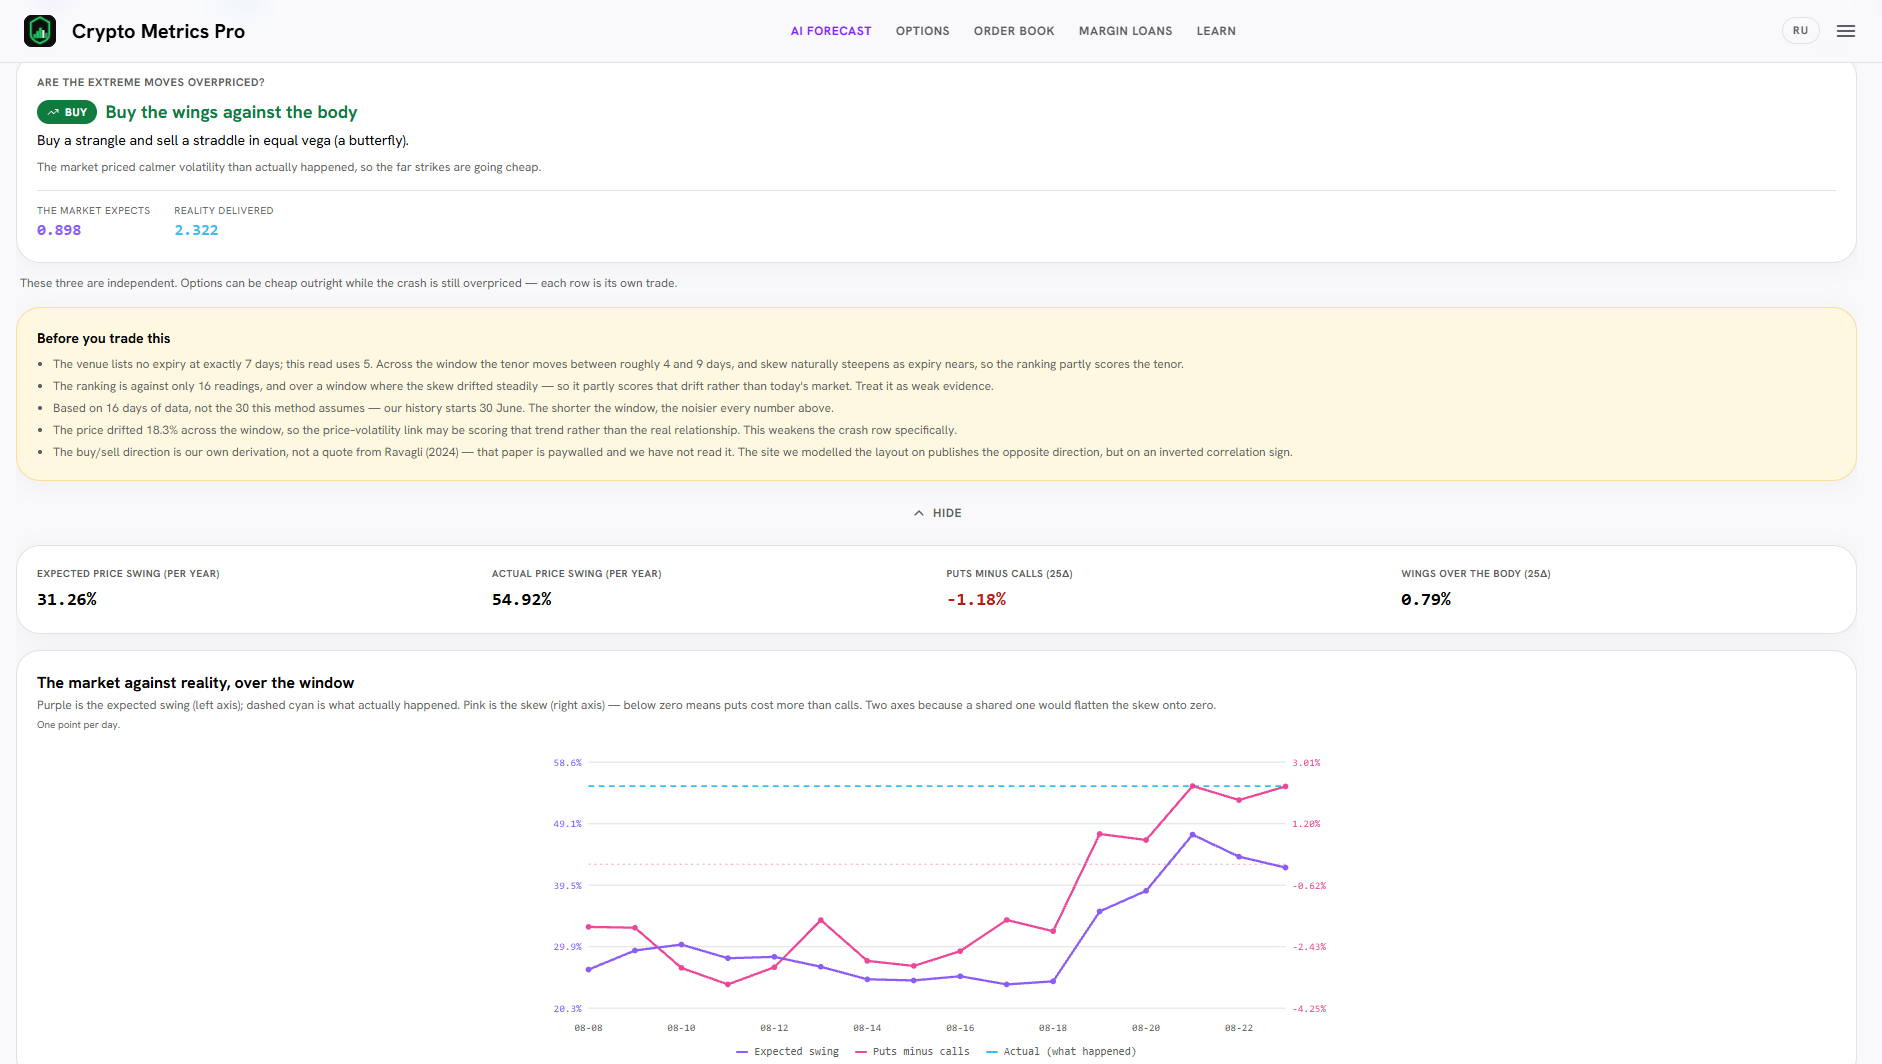
Что такое 25Δ Risk Reversal (формула)
25Δ Risk Reversal — это асимметрия подразумеваемой волатильности между 25-дельта call и 25-дельта put на каждой экспирации.
Формула: RR = IV(25Δ Call) − IV(25Δ Put), в пунктах волатильности.
Как читать знак RR
Отрицательный RR — put дороже call. Рынок переплачивает за защиту от падения (страх, хеджирование вниз).
Положительный RR — call дороже put. Рынок переплачивает за рост (бычья спекуляция, покупка call).
RR около нуля — улыбка симметрична, ни один хвост не выделен особым спросом.
Как мы считаем RR (Deribit, Bybit, OKX)
Источник данных — IV по середине bid/ask (mark_iv) с Deribit, Bybit и OKX, отдельно по каждой экспирации и бирже. Поскольку ровно на 25Δ страйка обычно нет, мы линейно интерполируем IV между двумя ближайшими страйками, охватывающими |delta| = 0.25.
Если у биржи/экспирации крылья слишком «тонкие» и не охватывают 25Δ, эта комбинация показывается как пропуск — мы не подставляем выдуманное значение.
Как читать RR вместе с GEX
Отрицательный RR + отрицательный GEX — дилеры «шорт» по гамме внизу, а рынок платит за put. Классическая схема усиления: резкая распродажа заставляет дилеров хеджироваться и ускоряет движение.
Положительный RR + положительный GEX — дилеры «лонг» по гамме вверху, рынок покупает call. Режим «рост в пин»: сквизы возможны, но чаще берёт верх возврат к среднему.
Расхождение знаков (RR и GEX противоположны) — позиционирование и ценообразование не согласованы; следите за потоком, который разрешит дисбаланс.
Чем RR отличается от Put/Call Ratio и GEX C/P
Put/Call Ratio измеряет позиционирование по открытому интересу (кто чем владеет). GEX C/P измеряет перекос гаммы (где сосредоточено давление хеджирования). А 25Δ RR измеряет цену, которую рынок берёт за хвостовой риск — это «волатильная» сторона того же вопроса.
В Crypto Metrics Pro RR и скью показываются во вкладке «Волатильность» (Vol Lab) в GEX Terminal — по BTC и ETH, отдельно по биржам и экспирациям.
Термины из глоссария
Частые вопросы
Разницу IV между 25-дельта call и put: RR = IV(25Δ Call) − IV(25Δ Put). Отрицательное значение — спрос на защиту от падения, положительное — бычий перекос.
Put/Call Ratio — это позиционирование по открытому интересу, а RR — цена хвостового риска в волатильности. Они отвечают на разные вопросы: «кто чем владеет» против «сколько стоит защита».
Если крылья опционной цепочки слишком тонкие и не охватывают 25Δ, мы не интерполируем наугад, а показываем пропуск, чтобы не давать ложный сигнал.
Смотреть уровни по BTC и ETH вживую в модуле GEX Terminal.
Открыть модульЕщё статьи
Информация носит аналитический и образовательный характер и не является инвестиционной рекомендацией. Торговля криптовалютой сопряжена с высоким риском.